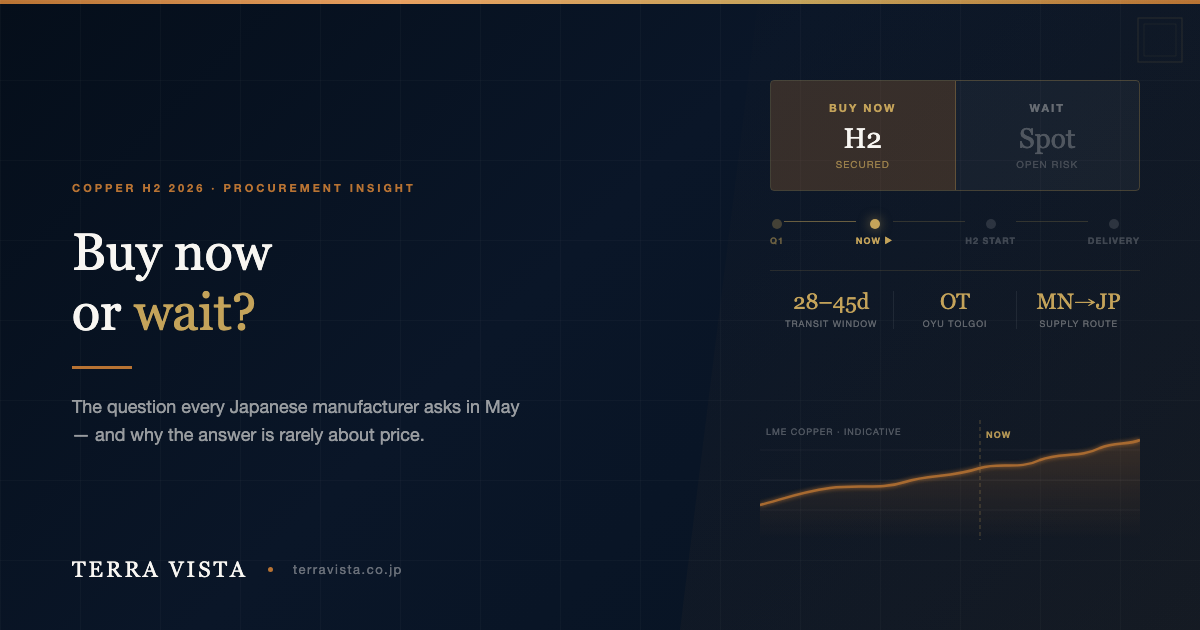
銅精鉱の下半期調達において、2026年の意思決定ウィンドウは現在進行中です。そして、供給側の複数のシグナルは、このウィンドウが例年より早く閉じる可能性を示しています。
本稿では、「今締結する」か「待機する」かという問いに対し、それぞれの前提条件を検証したうえで、日本の製造業者・商社向けの実務的な判断フレームワークを提供します。
現在の市場環境
2026年第2四半期時点:
- LME銅スポット:約$10,100/MT(前月比+8.3%、前年比+25%)
🟡 出所:MetalCharts/MINING.COM、2026年5月 - パン・パシフィック・カッパーが国内顧客に提示した2026年の電気銅プレミアム:$330/トン——2025年の$88の3倍超(対象は電気銅であり、銅精鉱ではありません)
🟢 出所:ロイター via MINING.COM、2026年1月9日
この2つの数字は同じ事実を示しています——日本バイヤーは銅の上流供給に対してすでに高いコストを支払っており、信頼性の高い供給へのアクセス競争は激化しています。
下半期の「今締結か待機か」は、価格予測の問題ではありません。銅精鉱サプライチェーンの構造を理解することの問題です。
銅精鉱調達の実務ロジック
銅精鉱は、LMEで随時取引できる電気銅とは根本的に異なります。
TC/RCは供給タイト度の指標
TC(製錬費)とRC(精製費)は主要鉱山と製錬所の間で年次交渉によって決まります。2026年についてはこの単一基準がきれいに決着していません。パン・パシフィック・カッパーとLundin Miningは2026年の供給契約で2025年の商務条件をおおむね据え置くことで暫定合意し、TC/RCは2025年度の年間契約ですでに過去最低水準まで低下、Freeport-McMoRanは基準制度からの離脱方針を表明しています(ブルームバーグ via MINING.COM、2025年12月11日)。当社として引用できる2026年の確定基準値はありません。
TC/RC低水準=製錬所の採算が圧迫されている状態です。今回の低下について報道は、鉱山の稼働停止が相次いだことと、世界的な製錬能力の過剰拡大という二つの要因を併記しています。
供給は関係ベースで先行配分される
オユトルゴイ(OT)等の主要鉱山は、下半期分の産出量をQ1〜Q2のうちに長期取引先へ優先配分します。一度配分が決まれば、その量はスポット市場に出てきません。Q3から動き始めた買い手が手にできるのは、残余ロット(品位のばらつきが大きく、納期が短く、書類の安定性が低い)です。
物流と通関のリードタイムは固定
モンゴルから日本港(横浜・神戸・名古屋)まで、Trans-Mongolian鉄道経由で約28〜45日。
🟡 運航実績に基づく推定値
「契約締結」から「日本港着荷」まで、事前検査・通関書類・輸入コンプライアンスを含めると通常60〜90日。7〜8月着荷を確保するには、遅くとも6月初旬に契約を完了させる必要があります。8月に動き出しても、最短で10月着荷——下半期分には間に合いません。
「待機」の前提は成立するか
待機を選ぶバイヤーは、通常、以下の前提のひとつ以上を置いています:
| 前提 | 現実との照合 |
|---|---|
| LME価格が下落する | EV・電力インフラ需要、日米重要鉱物行動計画(2026年3月署名)など政策的需要が下支え。短期調整はあり得るが、構造的反転は基本シナリオ外 |
| スポット供給が増える | OTの増産分は中国製錬所の既存契約で吸収中。構造的なスポット増加を期待する合理的根拠がない |
| 新たな代替供給源が現れる | 新規サプライヤーとの関係構築には2〜4か月(資格審査+書類+物流調整)が必要。6月以降に接触を開始すれば、下半期着荷は事実上不可能 |
🟡 OT生産データ:リオ・ティント2026年Q1生産報告。地下坑道の本格生産継続中、中期目標約50万トン/年
「今締結」の実質的な意味
下半期の供給を今確保することは、価格上昇を見越した賭けではありません。その実質は:
- 配分優先権の確保:OT産精鉱はQ2現在、積極的交渉中の買い手へ優先配分されています。今交渉に参加することで、仕様に合致したロットへのアクセス権が得られます。
- TC/RC交渉レバレッジ:精鉱タイト局面ではQ2の方がQ3より有利な条件を引き出せます。これは供給保証だけでなく、コスト管理上も重要です。
- コンプライアンス対応時間の確保:日本の銅精鉱輸入には、分析証明書、原産地証明、REACH適合記録、認可輸入業者経由の通関など、特定の書類要件があります。新規取引先との初回取引では、コンプライアンス確認のための追加時間が必要です。
意思決定フレームワーク
| 調達目的 | 推奨タイミング |
|---|---|
| 下半期の供給信頼性を高めたい | Q2(現在)に行動 |
| 最善のTC/RC条件を確保したい | Q2(現在)に行動 |
| 価格変動への柔軟性を残したい(供給リスク許容) | Q3(スポット縮小リスクあり) |
| 新規サプライヤー関係の構築が目的(下半期は急がない) | 今からプロセスを開始→Q4またはH1 2027着荷 |
Terra Vistaのポジション
Terra Vista株式会社(Terra Vista Co., Ltd.)は、日本に本社を置く貿易・市場参入の中間業者です。モンゴル産銅精鉱の調達において、日本の輸入業者・製造業者向けにサプライチェーン調整を提供します。具体的には:取引先適格性審査、貿易書類の作成支援、物流の監督管理、日本輸入コンプライアンスサポートです。
私たちの役割は、企業がモンゴル産銅精鉱の新規サプライチェーンを構築するにあたり必要な時間とリスクを削減することです。
2026年下半期または2027年上半期の銅精鉱調達についてご関心のある方は、お気軽にお問い合わせください:info@terravista.co.jp または terravista.co.jp
まず自社で確かめたい場合は、関税影響チェック表をお使いください。対象措置・原産地・動き方の 3 つの問いで確認でき、税率にはすべて日付を付けています。
よくある質問(FAQ)
2026年下半期の銅精鉱調達における実務的な期限は?
9月までに日本着荷を確保するには、モンゴルから日本港まで60〜90日の全工程を逆算すると、6月末までに契約を完了させる必要があります。早ければ早いほど供給の選択肢が広がります。
TC/RCが低水準であることの意味は?
2026年の中日年次TC/RC基準は、きれいに決着していません。公開報道では2026年の供給契約は2025年条件のおおむね据え置き(TC/RCほぼ横ばい)で暫定合意され、基準制度そのものが主要鉱山側から見直しを迫られています(ブルームバーグ via MINING.COM、2025年12月11日)。当社として引用できる確定値はありません。
日本の2026年銅輸入プレミアムはなぜ過去最高水準なのか?
$330/トンは、パン・パシフィック・カッパーが国内顧客に提示した2026年の電気銅プレミアム(銅精鉱ではありません)で、2025年の$88の3倍超です。ロイター報道は需給ファンダメンタルズを反映し、輸送費・税などのコストを含むとしています(ロイター via MINING.COM、2026年1月9日)。個別要因の寄与度について当社は断定しません。
銅精鉱調達におけるTerra Vistaの役割は?
Terra Vistaはモンゴル産地サプライヤーと日本バイヤーを結ぶ調達中間業者です。書類・物流・コンプライアンスの調整を担います。
Terra Vista株式会社(Terra Vista Co., Ltd.)| 日本本社 貿易・市場参入の中間業者 | 鉱産物調達サプライチェーン調整、日本市場参入支援、クロスボーダーB2B取引
terravista.co.jp | info@terravista.co.jp
関連する Terra Vista サービス: サプライチェーン・ソーシング → — 中国・アジア調達を、認証・MOQ・サンプル検証込みで。
チームに相談する
調達・市場参入・コンプライアンスについて、無料でご相談いただけます(3言語対応)。